NVIDIAはAIのゴールドラッシュで「つるはしとシャベル」を売る企業として成長してきた。AIモデルの学習や運用に欠かせない膨大な計算処理を担う、高性能なGPUやスーパーコンピューターを提供してきたからだ。
では、そのつるはしは誰が作っているのか。答えは台湾のTSMCだ。創業者CEOを失ったNVIDIAと、NVIDIAを含むほぼすべてのAI半導体を製造するTSMC。今回の騒動は、この2社の「どちらに張るか」を考え直すいい機会になった。
先に結論を書いておく。NVIDIAはまだ買える。それでも本命に置くならTSMCだ。以下、その理由を順に見ていく。
33年続いた体制が、わずか4日で終わった
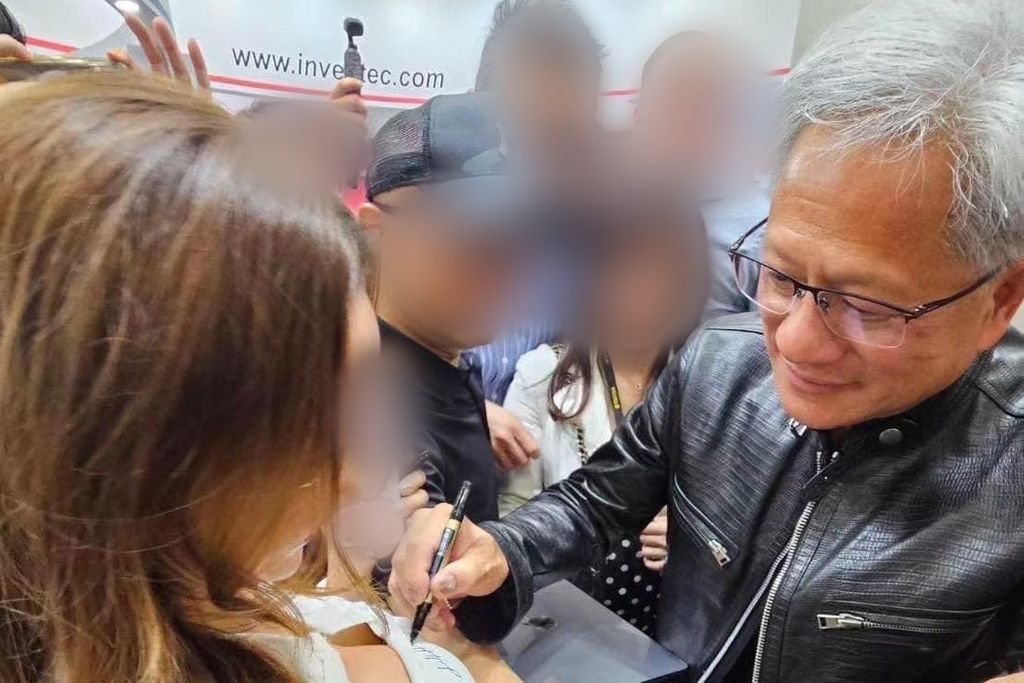
2026年11月8日、ジェンスン・フアン氏は社員向けメールで不倫を認め、同日に取締役会が独立調査を始めた。相手の女性は、米下院の委員長らから中国の情報機関の協力者だと名指しされていた人物だ。議会は11月18日の非公開ブリーフィングへの出席を求めていた。
4日後の11月12日、NVIDIAはフアン氏がCEO・社長・取締役のすべてを即日辞任したと発表した。CFOのコレット・クレス氏が暫定CEOを兼務し、元シノプシスCEOのハーベイ・ジョーンズ氏が同社初の取締役会議長に就いた。後任CEOは社内外から探すという。
株価は当日、取引時間中に一時13%を超えて下げ、終値は4.34%安だった。10月6日の上場来高値からは3割超下がり、予想PERは約12倍と2012年以来の低さまで縮んでいる。
騎手が降りても、馬の脚力は落ちていない
投資の世界には「騎手より馬を見よ」という考え方がある。経営者がどれほど優秀でも、事業そのものが強くなければ長くは勝てない。逆に事業が十分に強ければ、騎手が替わっても馬は走り続ける。
NVIDIAの売上を押し上げているのは、ハイパースケーラー各社のAI設備投資だ。CEOが誰であっても、その発注がすぐに止まるわけではない。11月17日に発表される2027年度第3四半期(10月25日締め)について、アナリストは売上高が前年同期比で92%増、純利益が600億ドル超と予想している。
それに加えて、CUDAを中心とするソフトウェアの生態系がある。世界中の開発者が書きためてきたコードと、それに最適化されたライブラリは、CEOの辞任で消えたりしない。顧客が他社に乗り換えるコストの高さこそがNVIDIAの堀で、そこは何も変わっていない。
ガバナンスの面では、今回初めてCEOと取締役会議長が分かれた。創業者に権限が集中していた体制が、普通の大企業の形に近づいたとも言える。予想PER12倍は、利益が9割近く伸びている企業につく値段としては明らかに低い。
ただしNVIDIAは、騎手が馬の一部だった会社でもある
この「騎手より馬」論には、NVIDIAの場合ひとつ弱点がある。フアン氏は単なる経営者ではなく、製品ロードマップ、顧客との関係、ワシントンや北京との交渉まで一人で担ってきた。バーンスタインのステイシー・ラスゴン氏は辞任前から、ジェンスンこそがNVIDIAだとしてキーマンリスクを指摘していた。
しかも後継者は決まっていない。ダン・アイブス氏は、クレス氏の暫定期間はおよそ1年続き、長い目では外部からの登用が必要になると見ている。議会は辞任後も追及を続ける構えで、対中輸出規制がさらに厳しくなるおそれもある。
つまりNVIDIA株は「馬は強いが、次の騎手が誰で、どんな走り方をするかわからない」状態にある。安いのには理由があるわけだ。
どの馬が勝っても稼げるのがTSMCだ
ここで視点を一段上げる。NVIDIAがつるはしを売る企業なら、TSMCはそのつるはしを作る鍛冶屋だ。競馬にたとえれば、どの馬が勝っても手数料が入る競馬場にあたる。
それを示したのが辞任当日の値動きだ。NVIDIAが売られた一方で、競合のAMDは3%上がった。仮にNVIDIAのシェアがAMDやGoogle・Broadcom系のカスタムASICに移っても、それらを製造するのもやはりTSMCだ。
業績もその構図を裏づけている。2026年7〜9月期の売上高は467.2億ドルで、3四半期続けて会社予想の上限以上で着地した。純利益は前年同期比68.7%増、粗利益率は66.4%だった。10〜12月期の会社予想は523億〜543億ドルで、中央値なら前年同期比58%増になる。
スポンサーリンク
月次で見ても勢いは衰えていない。10月の売上高は5868.9億台湾ドルで、前年同月比59.7%増と2026年の最高を更新した。発表日がNVIDIA騒動のさなかの11月10日だったことを考えると、AI需要そのものは崩れていないと読める。
割安さではNVIDIAが上。それでもTSMCを推す
正直に言うと、いま安いのはNVIDIAのほうだ。10月初めの予想PERはNVIDIAが24.6倍、TSMCが27.4倍と大差なかったが、この1カ月でNVIDIAは半分近くまで縮んだ。TSMCも下がってはいるが、約19倍にとどまっている。
それでもTSMCを本命に置く理由は3つある。
- 勝ち馬を当てなくていい。NVIDIA、AMD、カスタムASICのどれが勝っても売上はTSMCに入る。今回のような個社リスクを負わなくて済む。
- キーマンリスクが小さい。TSMCは創業者モリス・チャン氏の引退後も、組織として経営を引き継いできた実績がある。
- NVIDIAの安さは、不確実性への対価でもある。PER12倍は割安に見えるが、後任CEO、議会の追及、対中規制という3つの未知数が織り込まれた値段だ。TSMCの19倍は、そうした不確実性が少ないぶんの上乗せと考えれば説明がつく。
| NVIDIA | TSMC | |
|---|---|---|
| 役割 | AI半導体の設計(つるはしを売る) | 半導体の受託製造(つるはしを作る) |
| 予想PER | 約12倍 | 約19倍 |
| 直近の成長 | 3Q売上 +92%(市場予想) | 3Q売上 +41%(米ドル建て) |
| 経営体制 | 暫定CEO、後任は未定 | 安定 |
| 最大のリスク | 後継者・議会・対中規制 | 台湾有事・設備投資の負担 |
TSMCにも死角はある
- 台湾の地政学リスク。TSMCは今後数年で世界に20のファブを建てる計画だが、そのうち13は台湾に置く。有事の影響はNVIDIAよりも直接的に受ける。
- NVIDIAとは一蓮托生の面もある。最大顧客が売上の2割超を占めるため、NVIDIAの発注が鈍ればTSMCも無傷ではいられない。「競馬場」とはいえ、客の入りがいちばん多い馬はNVIDIAだ。
- 2nmの立ち上げと重い設備投資。2nmの量産拡大で粗利益率は一時的に下がると会社自身が見込んでいる。2026年の設備投資は600億〜640億ドルにのぼる。
- AI投資そのものの減速。NVIDIA株の下落には、データセンター建設が鈍るのではという懸念も含まれている。これが現実になれば、2社とも打撃を受ける。
結論:NVIDIAは打診買い、TSMCをコアに据える
騎手が不倫で降りても、NVIDIAという馬はまだ速い。PER12倍で利益成長が9割近いなら、下値を拾う価値はある。ただし次の騎手が決まるまでは、一度に買わず時間を分けて少しずつ買うのが無難だ。
一方、AIの成長に長く乗るためのコアに置くならTSMCを推したい。勝ち馬を当てる必要がなく、創業者がいなくなるリスクもない。多少高い値段を払う代わりに、夜ぐっすり眠れる銘柄だ。
最初の答え合わせは11月17日(日本時間18日早朝)のNVIDIA決算になる。クレス暫定CEOのもとで、次の3点を確認したい。
- データセンター部門の売上と、次の四半期のガイダンスが崩れていないか
- 大口顧客の発注やTSMCからの供給について、言葉のトーンが変わっていないか
- 後任CEO選びの進み具合と、中国事業への言及
※本記事は2026年11月13日時点の情報をもとにした個人の見解で、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
参考資料
- NVIDIA Announces CEO Transition(SEC 8-K)
- CNBC:Nvidia stock closes down over 4% after CEO Jensen Huang announces resignation
- CNBC:Nvidia CEO Jensen Huang resigns: Live updates
- TokenPost:Nvidia’s Forward P/E Falls to Its Lowest Level Since 2012
- XenoSpectrum:TSMC 2026年7〜9月期決算
- XenoSpectrum:TSMC 10月売上高
- Motley Fool:Nvidia vs. Taiwan Semiconductor Manufacturing
スポンサーリンク



コメントを残す